Criptovalute non dichiarate? Sei ancora in tempo per metterti in regola.
La dichiarazione dei redditi scade il 31 ottobre, che quest'anno cade di sabato: il termine slitta a lunedì 2 novembre. Hai le settimane necessarie per sistemare il 2025 e anche gli anni precedenti, prima che lo faccia il Fisco.
Ti riconosci in almeno una di queste situazioni?
È normale. Sono le situazioni più comuni tra chi investe in cripto-attività, e si possono sistemare.
Allora è il momento giusto per muoverti.
- Non hai mai compilato il quadro RW per le tue criptovalute
- Hai usato più exchange e non sai più dove sono tutti i movimenti
- Hai spostato fondi su un wallet personale, in staking o in DeFi
- Hai venduto o convertito cripto senza calcolare le plusvalenze
- Temi che negli anni passati qualcosa sia rimasto fuori dalla dichiarazione
Le tue operazioni cripto non sono più invisibili al Fisco
Per molto tempo si è pensato che le criptovalute fossero un mondo opaco, difficile da controllare. Non è più così, e non lo è da tempo.
Il quadro normativo europeo e nazionale ha costruito, passo dopo passo, una rete di obblighi che rende le operazioni in cripto-attività sempre più visibili all'Amministrazione finanziaria.
In pratica, l'exchange estero su cui hai operato non è più un luogo "lontano" dal Fisco italiano. I tuoi dati arrivano all'Agenzia delle Entrate attraverso lo scambio automatico tra Stati, esattamente come accade da anni per i conti correnti esteri.
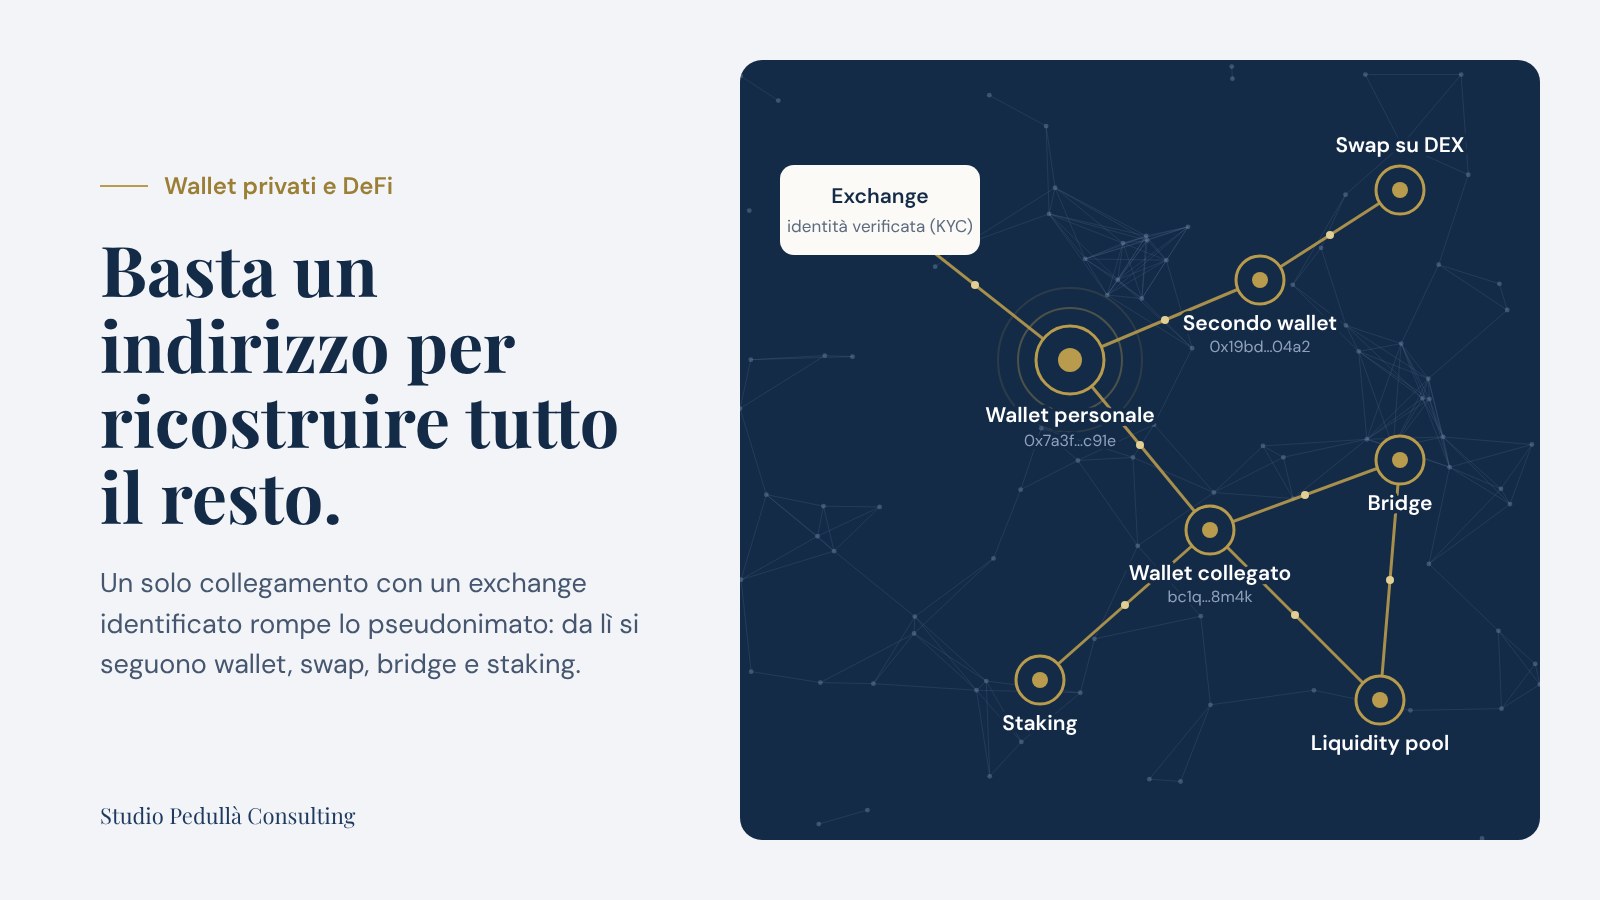
"Ma io ho usato un wallet privato e la DeFi"
La blockchain è un registro pubblico e permanente. L'anonimato è solo apparente: basta un prelievo da un exchange verificato, un versamento sul tuo conto o un acquisto con carta per collegare un indirizzo a te. Da quell'indirizzo si risale a tutti gli altri wallet e alle operazioni in DeFi, staking e bridge.
In più, l'intelligenza artificiale è ormai alla portata di tutti, e l'Amministrazione finanziaria la usa con ben altre risorse per incrociare i dati. L'Agenzia delle Entrate dispone anche di software specialistici di tracciamento on-chain, progettati per collegare le operazioni alle persone reali.
Il punto non è più se le tue operazioni sono ricostruibili, ma chi le ricostruisce per primo: tu, nei termini, oppure l'Agenzia, in sede di controllo.
Cosa va dichiarato per il 2025
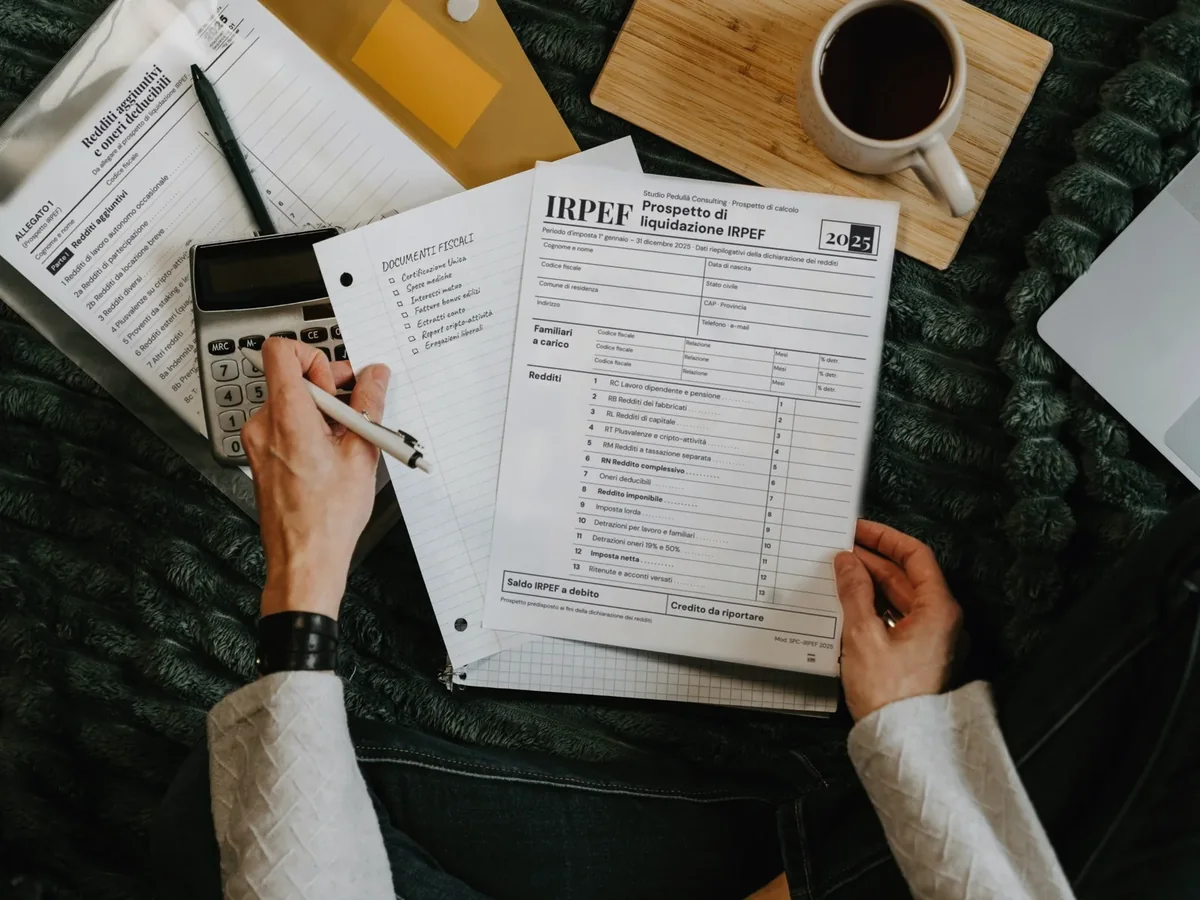
- Plusvalenze e redditi da cripto-attività, con imposta sostitutiva del 26%. Dal 2025 non c'è più la franchigia di 2.000 euro, e dal 2026 l'aliquota sale al 33%.
- Quadro RW, per le cripto-attività detenute, ovunque siano custodite.
- IVCA, l'imposta del 2 per mille sul valore delle cripto-attività.
Contano anche conversioni tra criptovalute, staking, lending, airdrop e operazioni in DeFi.
E gli anni precedenti? Si possono sistemare
Lo stesso lavoro fatto per il 2025 permette di regolarizzare anche le annualità passate con la dichiarazione integrativa e il ravvedimento operoso, che riduce in modo significativo le sanzioni.
Attenzione: il ravvedimento va fatto prima che l'Agenzia notifichi un atto di controllo. Ogni mese di attesa aumenta il rischio che la scelta non sia più tua.
Tre passi per rimetterti in regola
Prenoti la consulenza
Scegli online giorno e ora, oppure chiedi di essere richiamato. In studio o in videochiamata.
Ricostruiamo la tua posizione
Ricostruiamo le transazioni sulla base delle tue informazioni e dei dati di exchange, wallet e altre piattaforme, in modo documentato.
Dichiari nei termini
Calcoliamo plusvalenze e redditi, compiliamo i quadri RT, RM e RW e l'IVCA. Dove serve, sistemiamo anche gli anni precedenti.
I dubbi più comuni prima di fare il primo passo
Ho perso l'accesso a un exchange o non ho tutti i dati. Si può fare qualcosa?
È una situazione frequente. Nella consulenza valutiamo insieme quali dati è possibile recuperare e quale percorso seguire nel tuo caso.
Ho operato solo con wallet privati e in DeFi. Devo dichiarare?
Gli obblighi dichiarativi non dipendono da dove sono custodite le cripto-attività. In consulenza vediamo insieme cosa riguarda la tua situazione.
Faccio in tempo entro il 2 novembre?
Sì, se ti muovi adesso. Prima iniziamo, più tempo resta per ricostruire i dati con calma e presentare tutto nei termini.
Posso fare la consulenza online?
Certo. La consulenza si svolge in studio oppure in videochiamata, ovunque tu sia, in italiano o in tedesco.
Le informazioni che condivido restano riservate?
Sì. Tutto ciò che condividi è coperto dal segreto professionale del commercialista.
Fai il primo passo oggi. Il tempo a disposizione è ormai ridotto.
Nella prima consulenza valutiamo insieme la tua situazione e il percorso più adatto per dichiarare entro il 2 novembre e sistemare, se serve, anche gli anni precedenti.